※保険料や補償内容は変更される場合があるため、申込み前にPS保険公式サイト・SBIペット少額短期保険公式サイトの最新情報をご確認ください。
チワワを迎えることが決まった時、ケージやトイレ、フードと一緒に迷ったのがペット保険でした。
我が家は初めて犬を飼う家庭です。
「ペット保険って本当に必要?」
「どこまで補償される?」
「毎月払って、結局使わなかったらもったいない?」
当時は分からないことばかりでした。
いろいろ考えた結果、我が家ではPS保険の70%補償プランに加入しました。
現在の保険料は月2,120円。
加入して1年以上経ちましたが、これまで保険金を請求したことは一度もありません。
それでも、今もう一度チワワを迎えるとしても、私はたぶん同じようにペット保険へ入り、PS保険70%を選ぶと思います。
この記事では「PS保険がおすすめ」と一方的に勧めるのではなく、
我が家が何を見てPS保険を選んだのか。実際に加入している今、どう考えているのか。
をそのまま書きます。
結論|我が家はPS保険70%に加入。請求0回でも今ならまた入ると思う
先に現在の状況をまとめると、
我が家はPS保険70%補償プランに加入しています。
現在払っている保険料は月2,120円です。
ただし、これまで保険金請求は0回。
そのため、
「請求が簡単だった」
「保険金がすぐ支払われた」
「PS保険に入って得をした」
といったことは、我が家の実体験としてまだお伝えする事は出来ません。
それでも、
「今からもう一度チワワを迎えるなら、保険に入る?」
と聞かれれば、私は入ると思います。
そして現時点では、PS保険70%をもう一度選ぶ可能性が高いです。
お迎え前、PS保険とSBIで迷っていました
チワワを迎える前、ペット保険についてChatGPTにも相談していました。
当時、最終的に比較していたのが、
PS保険とSBIペット少額短期保険
です。
ただ、ここは正確に書いておきます。
当時の私は、各社の公式サイトや重要事項説明書を細かく読み込み、すべての条件を自分で比較したわけではありません。
初めて犬を迎える前で分からないことも多く、ChatGPTに条件を整理してもらい、それを判断材料にしていました。
今振り返ると、保険のように条件が細かく変わるものは、AIの回答だけでなく、本当は公式情報まで確認した方がいいと思っています。
決め手は「150円くらい高いなら、PSでいいかな」だった
当時ChatGPTから示された比較では、
SBIの70%プランが月額約1,998円。
PS保険70%が月額約2,150円。
差はおよそ150円でした。
一方で、当時の比較では年間の補償上限などはPS保険の方が大きく見えました。
そこで私が実際に考えたのが、
「150円しか変わらないならPSがいいかな」
でした。
ものすごく細かく比較して決めたわけではありません。
月150円程度の差なら、条件が良さそうに感じたPSを選ぼう。
それが当時のかなり率直な判断です。
その後、お迎え前にはPS保険にするとほぼ決めていて、実際に70%補償プランへ加入しました。
2026年現在のPS保険70%はどうなっている?
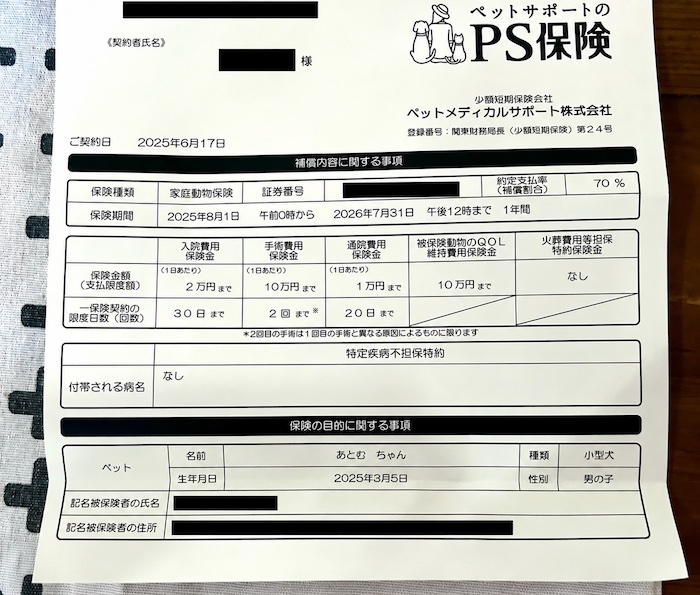
※以下の補償内容・保険料は、2026年10月7日時点のPS保険公式情報を確認しています。
この記事を書くにあたり、当時のChatGPTの回答をそのまま使わず、現在のPS保険公式情報も確認し直しました。
PS保険70%プランでは、補償対象となる診療費の70%が、設定された限度額・日数・回数の範囲で補償されます。
現在、チワワを含む小型犬の1〜2歳・70%補償・インターネット申込み・特約なしの場合、保険料は月2,120円です。我が家が現在支払っている金額とも一致しています。
※ここでいう「特約なし」は、追加保険料が必要な火葬費用等担保特約を付けない場合です。車いす費用を補償するQOL維持費用担保特約は自動付帯されています。
年間の補償限度額は最大110万円です。
ただし「年間110万円までなら自由に使える」という意味ではありません。
通院は1日1万円まで・年間20日まで。
入院は1日2万円まで・年間30日まで。
手術は1回10万円・年間2回までです。
PS保険の「年間最大110万円」は、通院最大20万円、入院最大60万円、手術最大20万円に、条件付きの車いす費用最大10万円を加えた金額です。車いす費用は、事故に起因するなどの条件を満たした場合に補償されるQOL維持費用担保特約によるものです。なお、手術は1回10万円・年間2回までで、2回目は1回目と異なる原因による手術の場合に限られます。
つまり、ペット保険を見る時は、
「70%補償」「年間最大110万円」だけで判断せず、1日あたりの上限や利用できる日数・回数、特約の条件まで見る必要があります。
「免責期間なし」でも、申し込んだ日から使えるわけではない
ここは、今回あらためて確認して特に大事だと感じた部分です。
PS保険には免責期間がありません。
ただし、
申し込みをしたその日から補償される、という意味ではありません。
インターネットで申し込んだ場合も、原則として申込手続き完了日の翌々月1日から補償が始まります。
実際に我が家の保険証券を見ると、契約日は2025年6月17日ですが、補償開始日は8月1日になっています。
免責期間がないというのは、
補償開始日を迎えた後に、さらに「病気は○日間補償されない」という待機期間が設定されていない
という意味です。
反対に、補償開始日前に発生した傷病は、原則として補償対象外です。
我が家が加入を検討していた当時、ChatGPTから聞いた内容にも、現在の公式情報とは一致しない説明が含まれていました。
保険は条件が細かいので、
最終的には必ずその時点の公式サイトや重要事項説明書を見る。
これは今ならかなり意識します。
加入して1年以上。保険金請求は一度もしていません
現在まで、PS保険へ保険金を請求したことはありません。
なので、
「請求手続きは簡単」
「支払いが早い」
といった評価はできません。
PS保険は窓口精算ではなく、一度動物病院で診療費を支払い、その後保険金を請求する後日精算方式ですが、我が家ではまだその手続きを経験していません。
なお、ペット保険に入っていれば動物病院で払うものが何でも補償されるわけでもありません。
PS保険では、ワクチンなどの予防費用、健康診断、健康な犬に行う通常の去勢・避妊手術などは原則として補償対象外です。
「病院へ行った=保険を使える」
ではないことも、加入前に確認しておいた方がいいと思います。
請求0回なら、保険料はもったいなかった?
ここは考え方が分かれると思います。
結果だけ見れば、我が家はこれまで保険金を受け取っていません。
毎月保険料を払っているので、
「使っていないなら損では?」
という見方もできます。
ただ、私はペット保険を、
払った保険料以上を取り戻すためのもの
とは考えていません。
少なくとも我が家では、実際に使うかどうかが分からないものに対して、毎月一定額を払って備える方を選びました。
結果として今まで使わずに済んでいる。
それはそれで悪いことではないと思っています。
だから、現在請求0回でも、
「入らなければよかった」とは思っていません。
PS保険が全員に一番いいとは思っていない
我が家はPS保険を選びましたが、
「チワワならPS保険が一番」
と言うつもりはありません。
実際、SBIにはPSとは違う特徴があります。
2026年現在の公式情報を見ると、SBIの70%スタンダードは年間限度額70万円です。
年間70万円の範囲内で、支払回数と日額上限は無制限、免責金額は0円です。
一方、PS保険は年間最大110万円ですが、通院・入院・手術ごとに日額や日数、回数の上限があります。
保険料だけでなく、補償の作り自体が違います。
だから、
「年間上限が高い方が絶対にいい」
「月額が安い方が絶対にいい」
とは単純に決められません。
我が家の場合は、当時ChatGPTから示された金額差が小さかったことと、提示された補償条件を見てPSを選んだ。
あくまでそれが我が家の判断です。
今からペット保険を選ぶなら、昔よりここを確認する
今の私なら、まず月額だけでは決めません。
補償割合だけでなく、年間限度額、1日あたりの限度額、通院・入院の日数、手術回数、免責金額、補償開始日、年齢が上がった時の保険料まで確認します。
そして、一番大事なのは、
比較記事やAIの答えを見て終わらず、最後は公式情報を見ること。
これは実際に自分が保険を選んだ時より、今の方が強く感じています。
チワワにペット保険は必要?我が家の答え
ペット保険を「絶対に必要」とまでは思いません。
入らずに、その分を自分で備える考え方もあると思います。
ただ、我が家では初めてチワワを迎える時にペット保険へ加入する方を選びました。
PS保険70%に加入して1年以上。
保険金請求は今のところ0回です。
それでも、
今もう一度チワワを迎えるなら、私はたぶんまた入ります。
そして、現在の条件を改めて確認した上でも、PS保険70%は有力な候補になると思っています。
ただし、次に選ぶ時は以前と違います。
ChatGPTや比較サイトで大枠をつかんだ後、
最後は自分で公式の補償内容を確認してから決めます。
まとめ|我が家は「150円の差ならPS」と考えて加入しました
我が家がペット保険を選んだ時は、PS保険とSBIで迷いました。
当時、ChatGPTから示された金額差は約150円。
その差なら、補償条件が良さそうに見えたPS保険にしよう。
それが最終的な判断でした。
現在はPS保険70%プランに加入し、月2,120円を払っています。
これまで保険金請求はありません。
だから、PS保険を「使ってよかった保険」として紹介することはできません。
でも、
実際に比較して選び、今も加入を続けていて、もう一度ならまた入ると思っている保険。
それが、今の我が家にとってのPS保険です。
ペット保険は毎月支払うものなので、「みんなが入っているから」ではなく、
自分が何に備えたいのか、どこまで自己負担できるのかを考えた上で決める。
その判断材料のひとつとして、我が家の経験が参考になれば嬉しいです。